身体の内側から美と健康を育む「インナービューティー」市場が急速な発展を遂げています。サプリメントや機能性表示食品、発酵食品をはじめとする関連市場は、従来の美容愛好層のみならず、多忙なビジネスパーソンや健康意識の高い生活者へと裾野を広げ続けています。
そうした市場の変化を捉えるべく、株式会社美容経済新聞社は「健康貢献度調査2025(インナービューティー商品に関する意識調査)」を実施しました。日本国内の20歳〜49歳男女5,150名を対象に行われた本調査からは、生活者のリアルな消費実態や世代ごとの明確なニーズの違い、そして今後の販路開拓における重要な示唆が明らかになりました。
本記事では、この調査データをもとに、消費者の関心領域や購買プロセスの特徴、次世代の流通チャネルの可能性について、マーケティング戦略の視点から解説します。
【調査データ出典概要】
- 調査主催:株式会社美容経済新聞社
- 調査内容:健康貢献度調査2025(インナービューティー商品に関する意識調査)
- 調査期間:2025年6月27日〜6月30日
- 調査対象:日本国内居住の20歳〜49歳男女(インナービューティー関心層)
- 有効回答数:5,150人
- 調査協力:株式会社マクロミル
【💡本記事の要点】
- 関心分野の世代格差: 全体トップは「腸内・膣内環境」だが、20代前半は「睡眠・メンタル」、40代後半は「ホルモン・体年齢」が突出して高い。
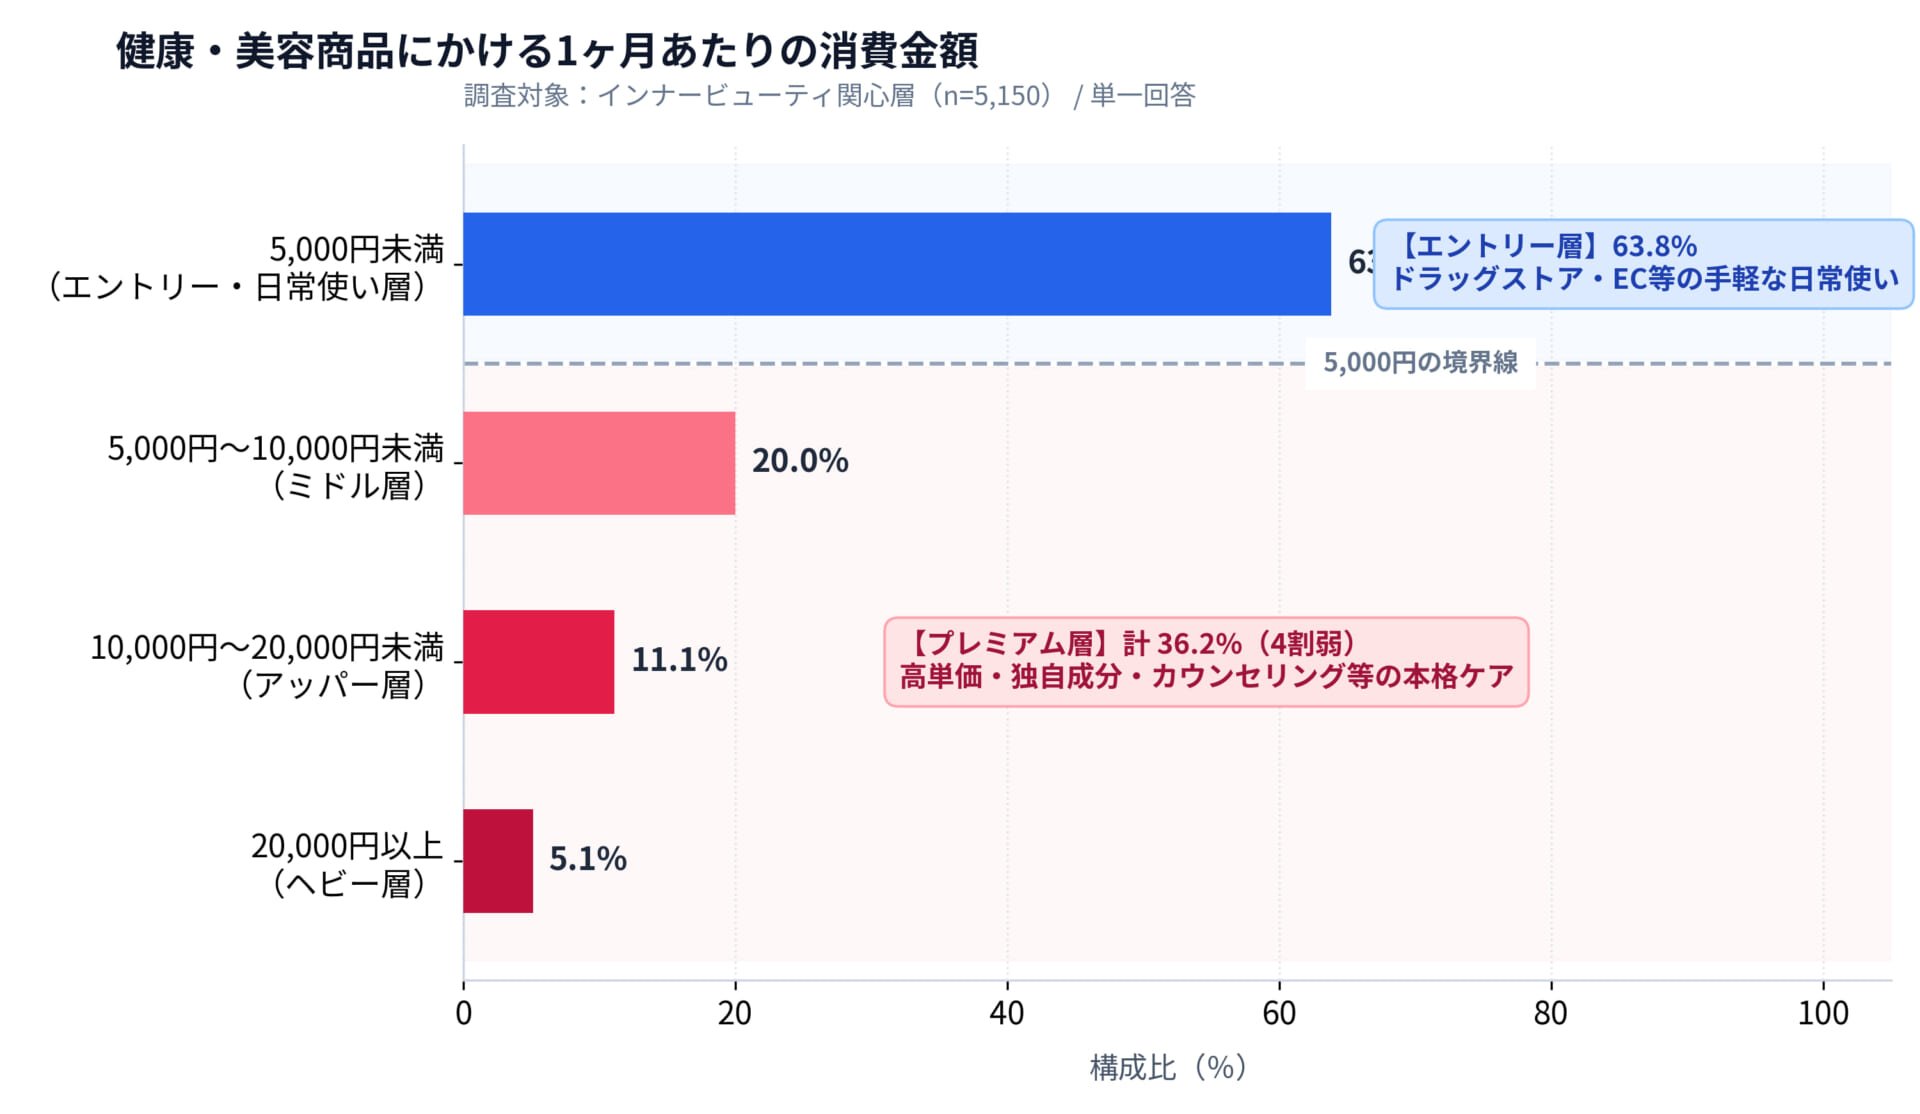
- 消費傾向の二極化: 月額消費額は「5,000円未満」が6割強を占める一方、5,000円以上を継続投資する層も約4割存在し、価格帯別の棲み分けが進む。
- 購買行動の型: メディアや知人で認知した後、必ずSNSや口コミで念入りに精査してから購入し、満足度が高ければ同ブランド内をリピートする。
- 有望な新販路: 小売店やECが主流である中、消費者が「定期的に通っているリアル接点(サロン・ジムなど)」での購入希望が顕在化している。
インナービューティー関心層の属性と消費支出の二極化
女性中心ながら男性・多職種へ広がるターゲット層
インナービューティーへの関心層は、依然として女性が中心であるものの、性別や職種を越えて生活全般へと浸透しつつあります。
調査対象となった関心層5,150人のうち、85.1%を女性が占めており、市場の購買リーダーは依然として女性であることが裏付けられました。しかし、注目すべきは男性層においても一定の関心層が確実に存在している点です。さらに、回答者の職業属性に偏りはなく、会社員、専門職、自営業、主婦層など、多様な就労形態・生活スタイルの人々が関心層に含まれています。
かつては「美容意識が特に高い一部の層」に向けたニッチな分野だったインナービューティーは、現代において「日々のパフォーマンス向上や体調管理のためのセルフケア」として、あらゆる生活者にとっての日常的選択肢へと拡大しています。今後の商品設計やプロモーションでは、従来の女性向けアプローチだけでなく、男性特有の悩みやライフスタイルに寄り添った切り口を設けることが新たな成長機会を生み出します。
「月額5,000円」を境界線とする市場構造
インナービューティー商品にかける1ヶ月あたりの消費金額は、6割以上が5,000円未満に集中している一方で、高単価を惜しまないプレミアム層も4割弱存在し、消費行動の二極化が進んでいます。
1ヶ月あたりの支出額を尋ねたところ、「5,000円未満」と回答した人が63.8%と最多を占めました。次いで「5,000円以上、10,000円未満」が20.0%、「20,000円以上」を投じるヘビーユーザー層も5.1%存在しています。
この支出構造は、事業者に2つの明確な戦略分岐を提示しています。
1つは、ドラッグストアや一般的なECで手軽に購入できる「月額3,000円〜5,000円未満」の価格帯を設定し、裾野の広いエントリー層をマスマーケティングで獲得する戦略です。
もう1つは、明確なエビデンスや独自成分、カウンセリング体験などを付加価値とし、確固たる効果実感を求める「月額5,000円〜10,000円以上」の層を狙うハイエンド戦略です。単一の製品ですべての層を狙うのではなく、自社ブランドがどちらのポジションを狙うのかを明確に定義することが求められます。
【世代別】インナービューティーにおける関心領域の決定的な違い
全体支持No.1は「腸活・フェムケア」分野
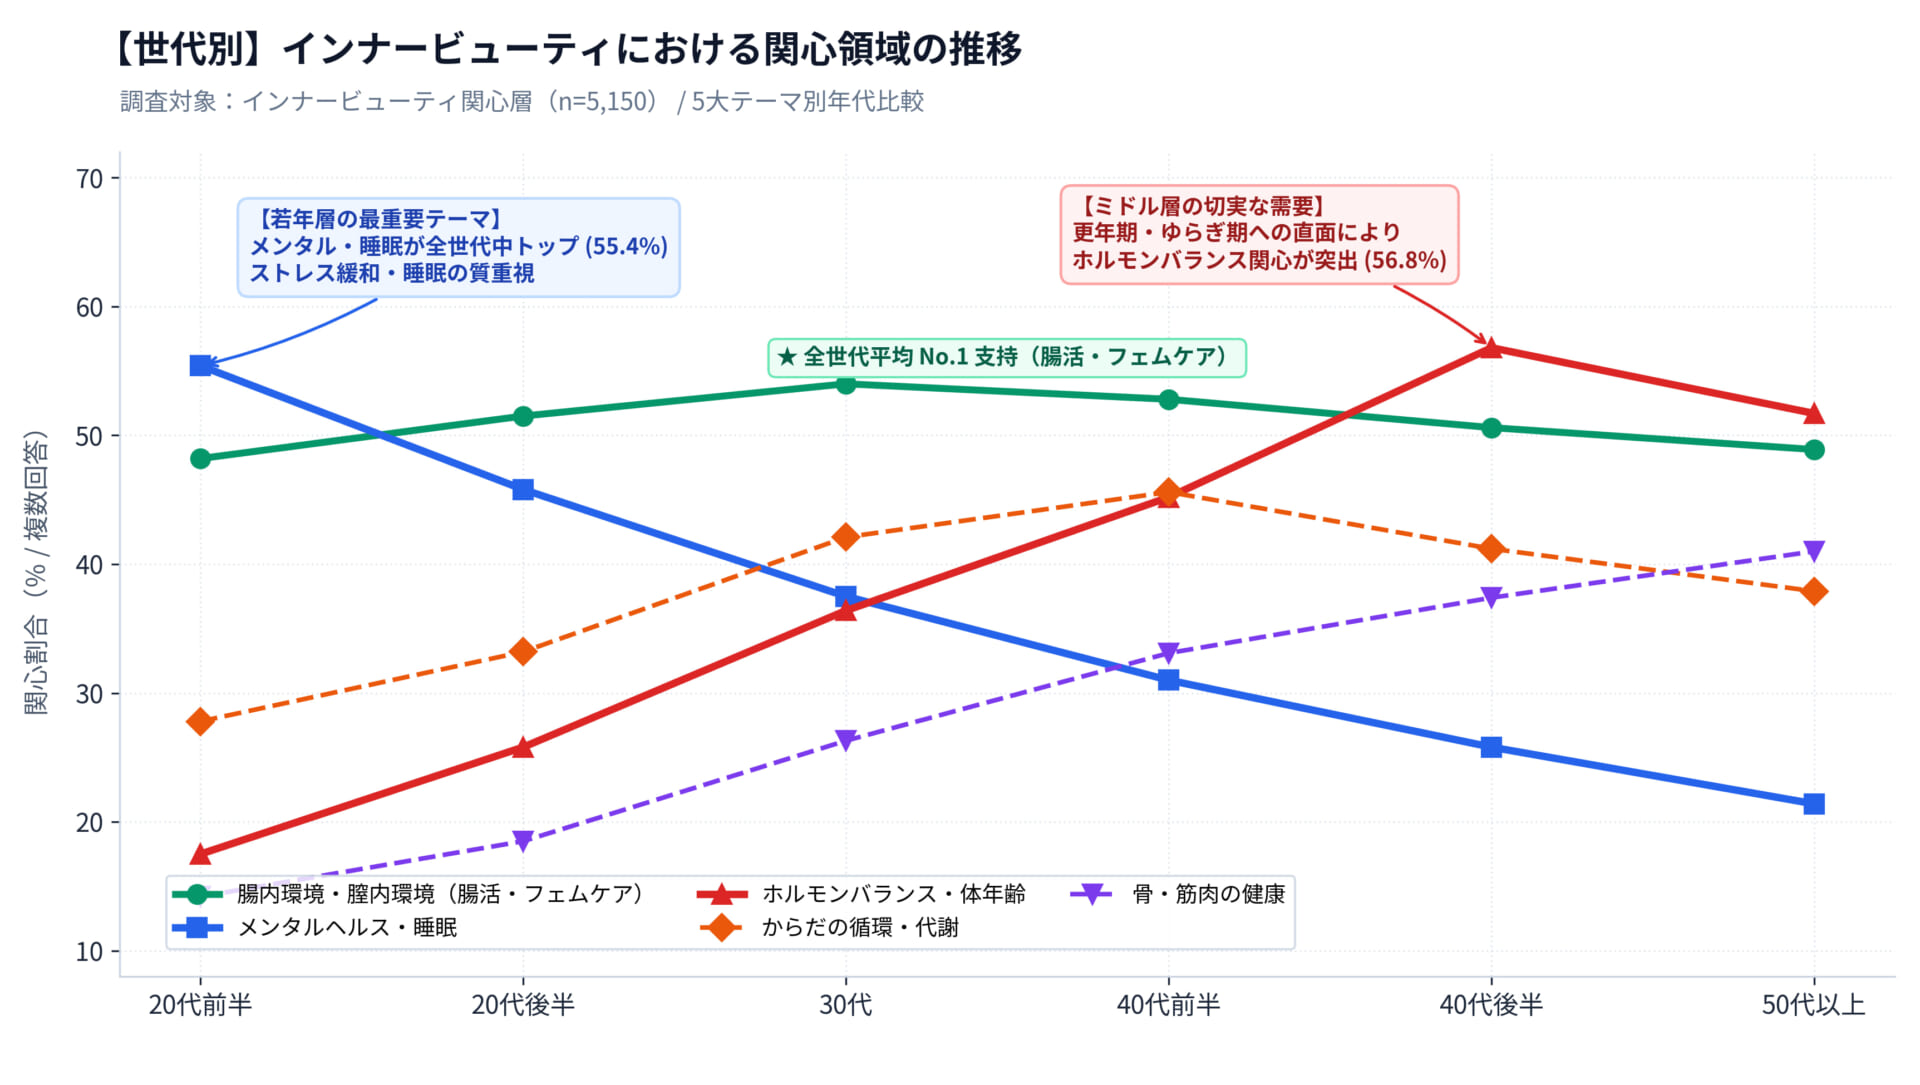
消費者が最も強い関心を寄せるインナービューティーの領域は、全世代平均で見ると「腸内環境または膣内環境に関すること」でした。
本調査では、インナービューティーの対象領域を「からだの循環・代謝」「腸内・膣内環境」「骨・筋肉の健康」「ホルモンバランス・体年齢」「メンタルヘルス・睡眠」の5つに分類して聴取しています。その中で「腸内環境・膣内環境」が全体1位を獲得した背景には、近年の「腸活」トレンドの定着と、女性特有の健康課題をケアする「フェムケア(フェムテック)」への社会的関心の高まりがあります。
腸内環境は免疫や美肌、代謝など全身のコンディションに直結することが広く知れ渡った結果、インナービューティーの第一歩として選ばれやすい「王道のテーマ」としての地位を確立しています。
- 【グラフ画像挿入箇所:インナービューティー5分野の関心割合および年代別比較】
- (キャプション:全体では腸内・膣内環境がトップだが、若年層の睡眠ケアやミドル層のホルモンケアなど、世代特有の強い悩みが見て取れる)
世代間で分かれるペインポイント:若年層の「睡眠」とミドル層の「ゆらぎ」
全体傾向とは異なり、年代別に見ると関心領域には鮮明な世代格差が存在します。
- 20代前半の傾向: 「メンタルヘルス・睡眠に関すること」への関心が全世代の中で最も高くなっています。学業や就職、生活環境の激変に直面しやすい若年層において、ストレスの緩和や睡眠の質の改善、自律神経の乱れを整えるケアが美や健康の最重要テーマとして捉えられています。
- 40代後半の傾向: 「ホルモンバランスや体年齢に関すること」への関心が他の年代に比べて突出して高くなっています。加齢に伴う身体的な変化やホルモンバランスの乱れ(更年期・ゆらぎ期)をリアルに実感し始める年代であり、根本的なエイジングケアへの切実な需要が反映されています。
- その他の年代: 30代から40代前半にかけては、代謝の低下や体型の変化に伴い「からだの循環・代謝に関すること」や「骨・筋肉の健康」への関心が徐々に上昇する傾向にあります。
このデータが示す実務上の示唆は極めて重要です。同一のインナービューティーブランドであっても、20代に対しては「翌朝の目覚めの良さ・日中のリフレッシュ」をフックにし、40代に対しては「大人のゆらぎケア・内側からのハリ感維持」を訴求するなど、クリエイティブやコミュニケーションメッセージをターゲット世代ごとに明確に切り替える必要があります。
購買意思決定のメカニズム:口コミとブランドロイヤルティ
マス認知と人伝いが生み出す「最初のきっかけ」
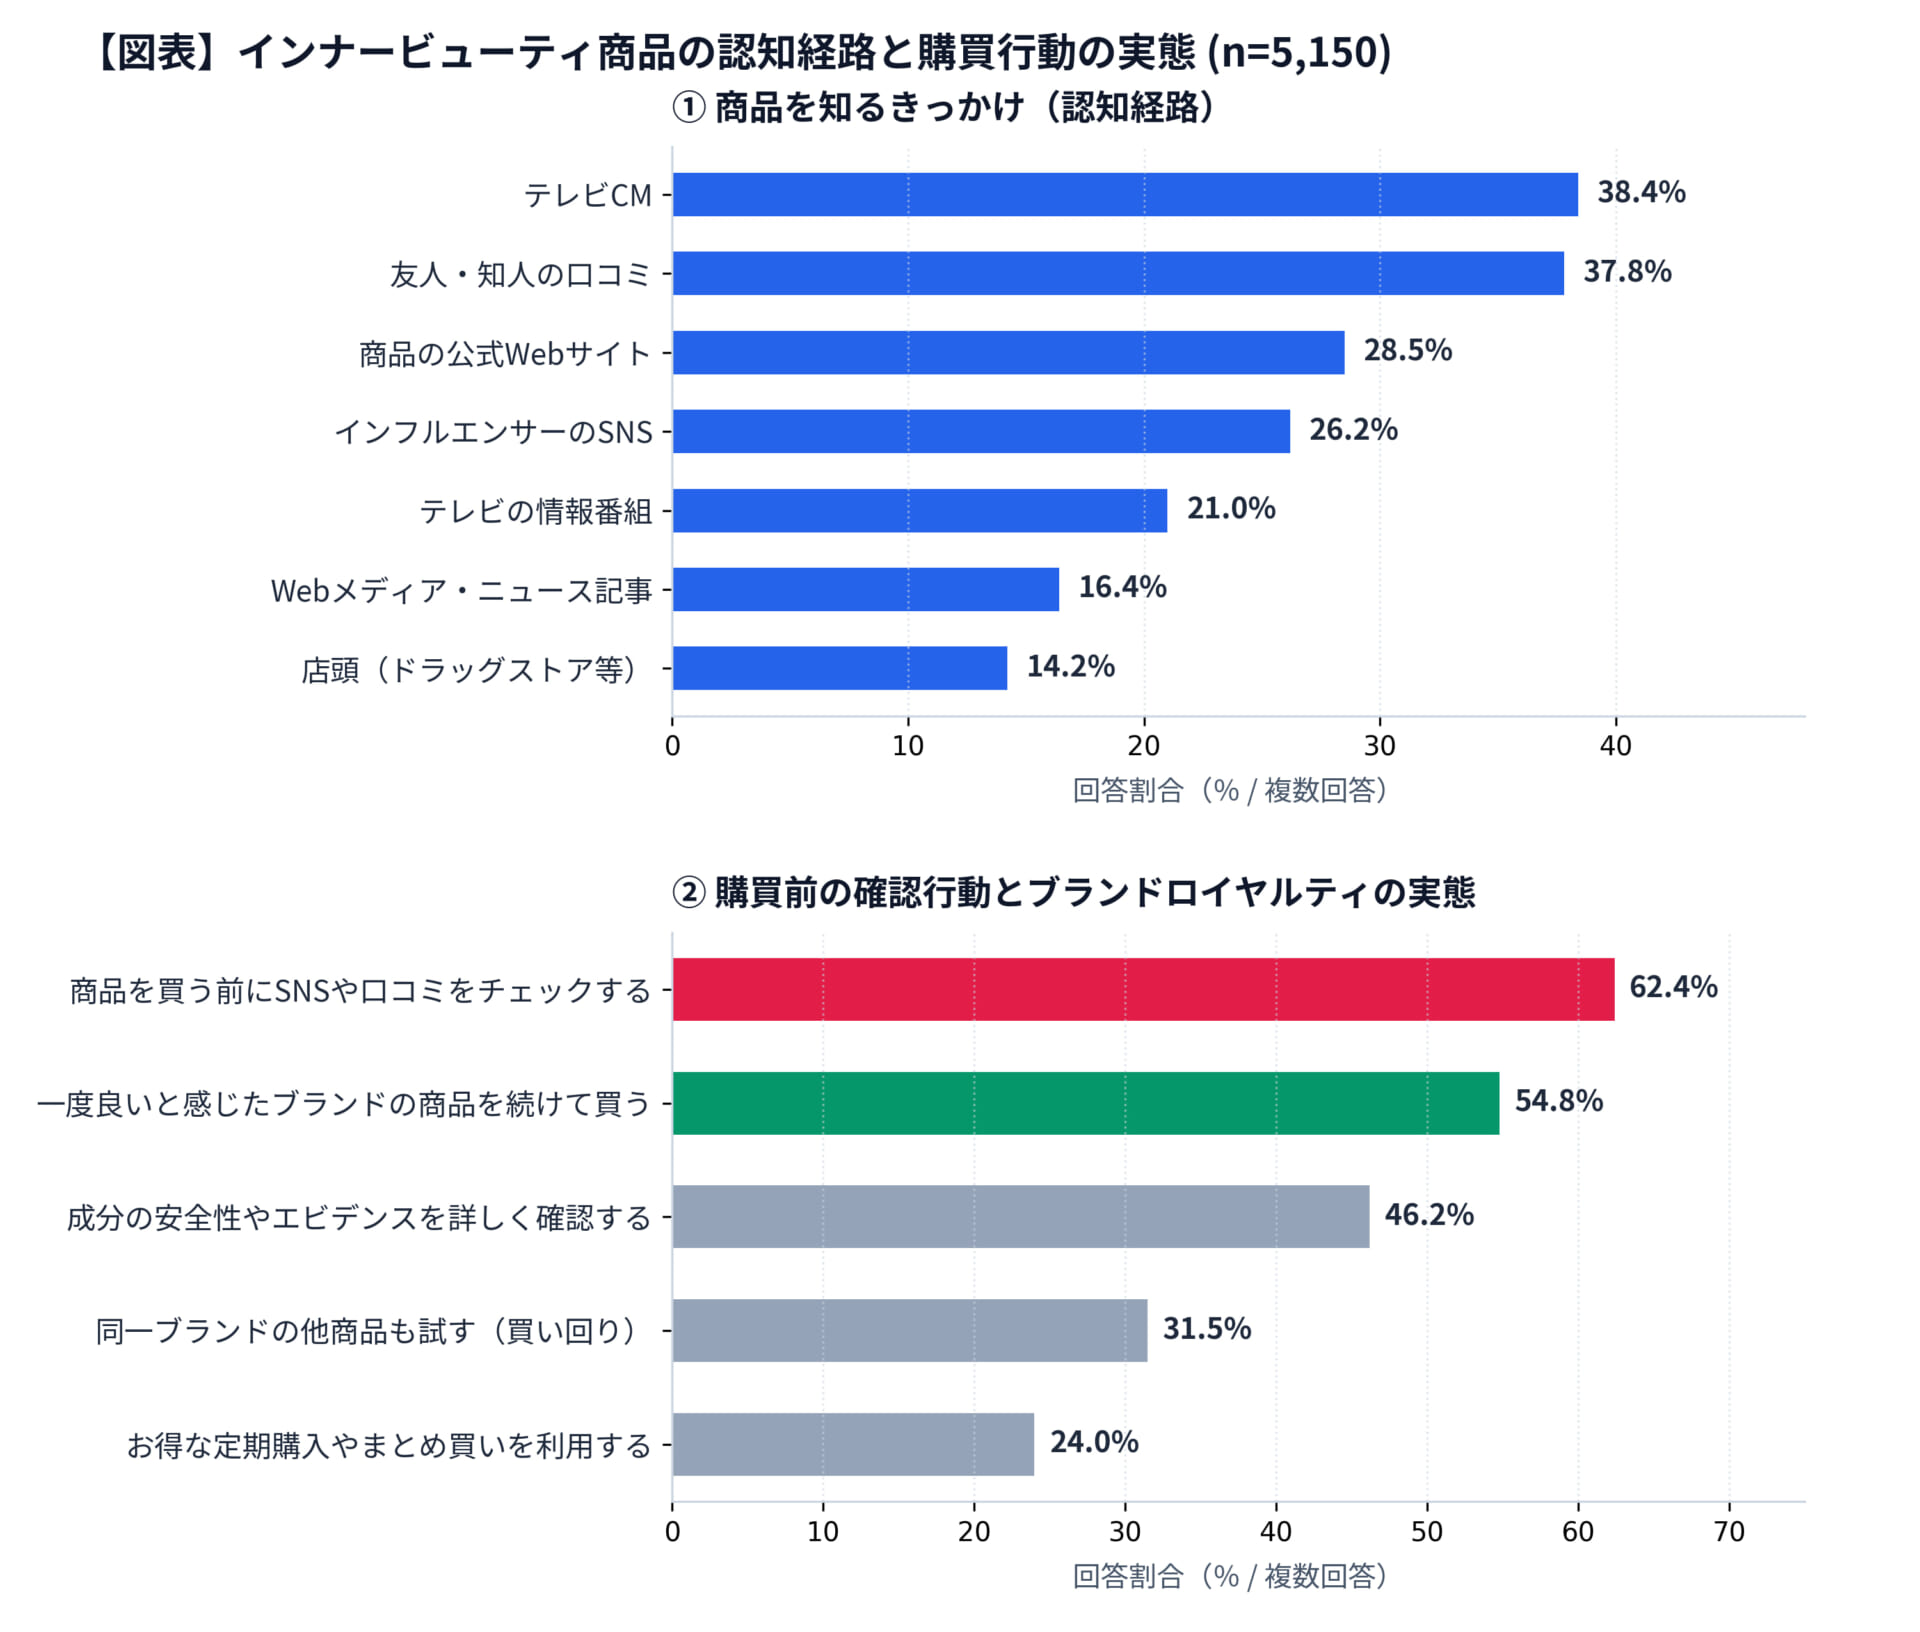
インナービューティー商品の認知において、依然として大きな影響力を持つのは「テレビCM」であり、次いでほぼ同率で「友人・知人からの口コミ」が続いています。
さらに「商品の公式ウェブサイト」「インフルエンサーのSNS」「テレビの情報番組」が上位にランクインしています。テレビやWebメディアといった広域リーチが可能な媒体で存在感を示しつつも、身近な人や信頼するインフルエンサーからの生の声が、商品に興味を持つ強力なトリガーとなっています。
購買前の「SNS・口コミチェック」が絶対条件
商品購入に関連する行動項目の中で、回答者の支持が最も集まったのは「商品を買う前にSNSや口コミをチェックする」という行動でした。
現代の消費者は、広告を通じて商品を知ったとしても、その場ですぐに購入することは稀です。必ずInstagram、X(旧Twitter)、YouTube、口コミレビューサイトなどで実際の使用者の声(UGC:ユーザー生成コンテンツ)を検索し、成分の安全性、味や飲みやすさ、効果の実感度、コストパフォーマンスなどを多角的に検証します。
このステップをクリアできない商品は、認知を獲得していても購買段階で脱落してしまいます。事業者は、広告出稿と並行して、先行購入者が自発的にレビューを投稿したくなるようなギフティング施策、同梱物の工夫、体験型イベントなどの「UGC創出導線」を設計しておくことが不可欠です。
「ブランドへの信頼」がもたらす高いLTV
もう一つ顕著だった購入行動が、「一度良いと感じたブランドの商品を続けて買う」というロイヤルティの高さです。
体内に入るインナービューティー商品は、肌に塗る化粧品以上に「安全性」や「安心感」が問われます。そのため、一度信頼を獲得したブランドに対しては心理的スイッチングコストが高く働き、同一ブランドの別アイテム(例:腸活サプリから睡眠サポートドリンクへの買い回りなど)へのクロスセルが成功しやすい特性を持ちます。
【導き出されるカスタマージャーニーの全体像】
- 認知の獲得: テレビCM・情報番組、インフルエンサー、知人から商品を知る。
- 検証と納得: SNSや口コミサイトでリアルな使用感を念入りに確認し、納得した上で購入する。
- 継続と拡張: 確かな体感や満足度を得ることで「ブランド」そのものを信頼し、同一ブランド内でのリピートや他商品の追加購入へと発展する。
初期顧客の獲得コスト(CAC)が高騰する現在のデジタルマーケティング環境において、顧客と長期的なエンゲージメントを築き、ブランドへの信頼をテコにLTV(顧客生涯価値)を最大化していく設計が、収益化の成否を分けることになります。
今後の販路開拓における最大の勝機:「定期的なリアル接点」
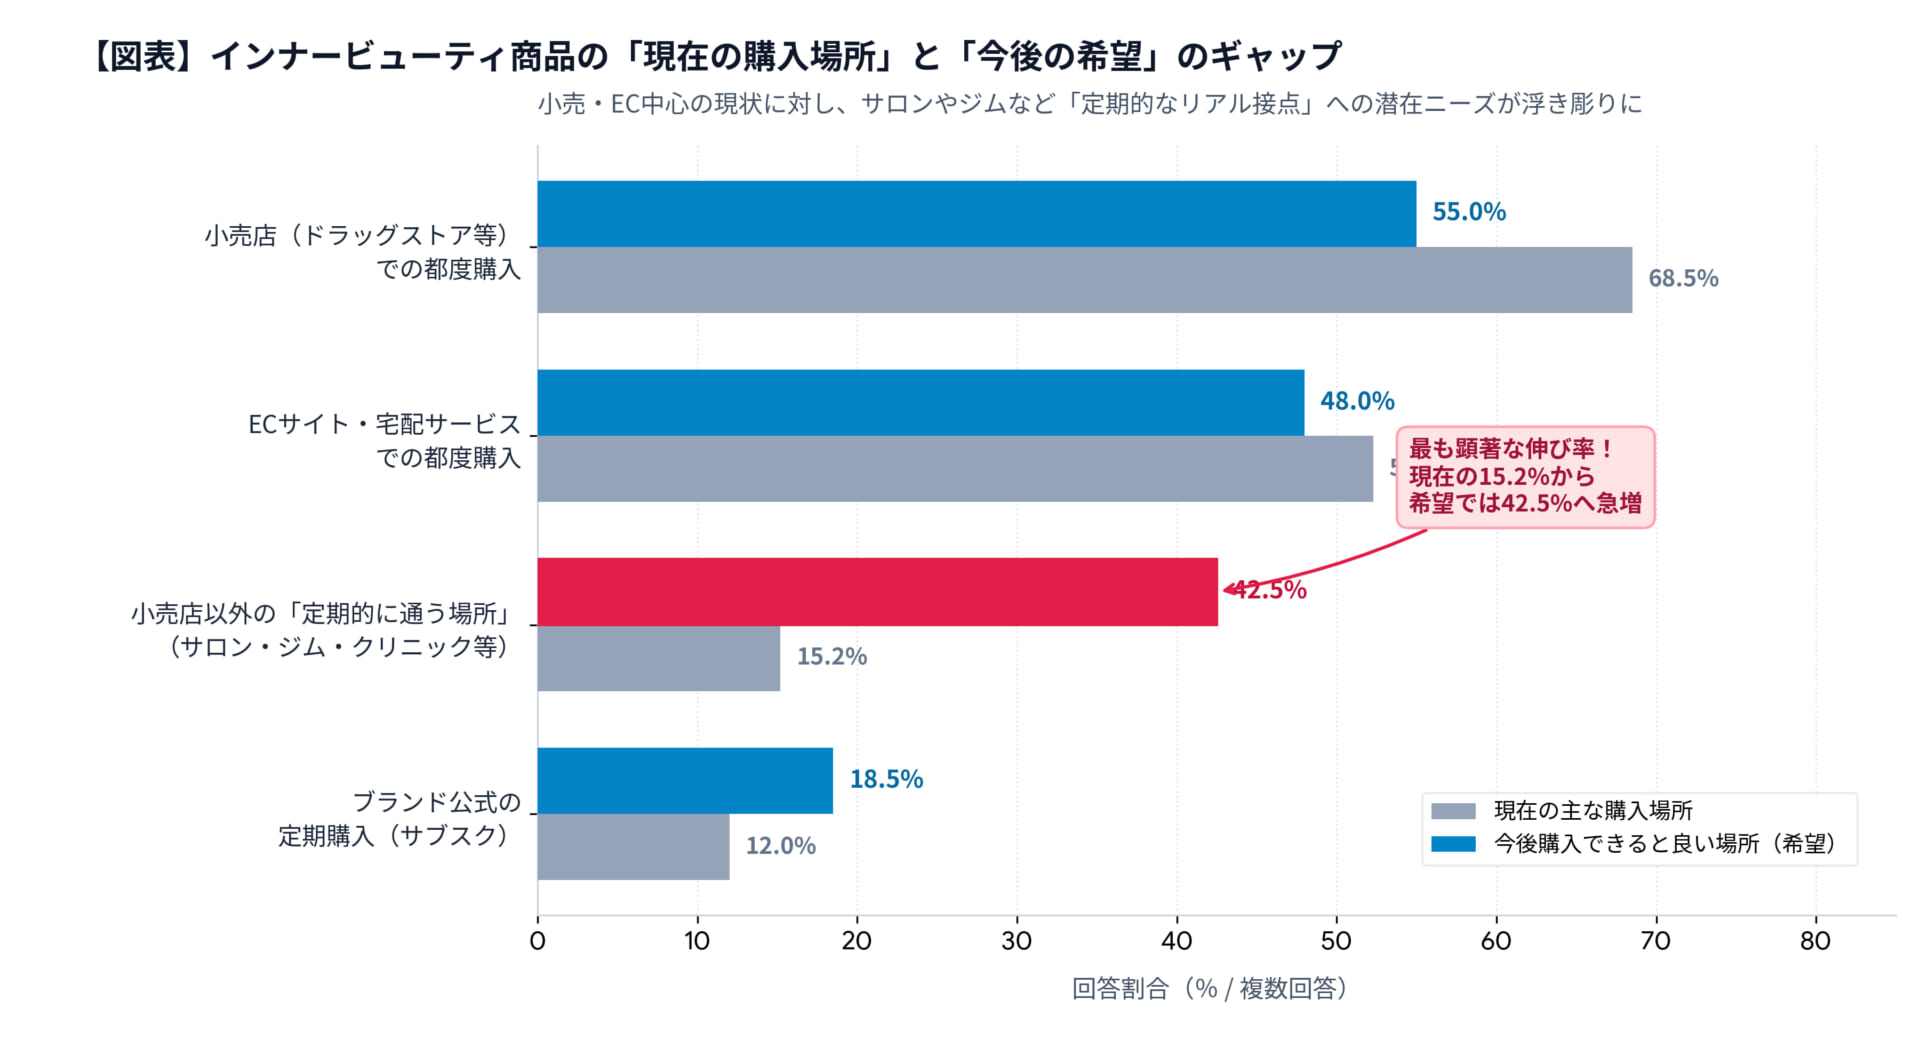
小売・ECの2強体制に潜む「未充足のニーズ」
現在、消費者がインナービューティー商品を購入している主なチャネルは、「ドラッグストア等の小売店(都度購入)」と「ECサイト・宅配サービス(都度購入)」の2つが圧倒的多数を占めています。
利便性やアクセスの良さから、欲しいときにすぐ手に入るこれらのチャネルが主流であることは自然な結果と言えます。しかし、「今後どのような場所で購入できると良いと思うか」という希望チャネルの設問において、現在の購買実態と将来の希望との間に、注目すべきギャップが浮き彫りになりました。
サロン・ジム・クリニックなど「通い先」での購買体験
今後の希望チャネルとして顕著な伸びを示したのが、「小売店以外の定期的に通っている場所で欲しいときに購入」という回答でした。
「定期的に通っている場所」とは、具体的に以下のような施設が挙げられます。
- エステティックサロンや美容室
- フィットネスジム、パーソナルトレーニング施設
- ヨガ・ピラティススタジオ
- 美容皮膚科やクリニック
- 整体・鍼灸・リラクゼーションサロン
これらの場所には、消費者が「美しくなりたい」「健康を維持したい」「体を整えたい」という明確な目的を持って能動的に足を運んでいます。さらに、施術者やトレーナーといった専門知識を持つスタッフとの間に継続的な信頼関係が構築されている点も特徴です。
単に棚に並んでいるサプリメントを自己判断で選ぶ小売店とは異なり、「自分の体の状態をよく理解してくれているプロから直接勧められる」という体験は、消費者に極めて高い納得感と安心感を与えます。また、定期的に通う場所であるため、次回の来店時に商品の使い心地をフィードバックしたり、継続購入の相談をしたりしやすいという利点もあります。
従来のドラッグストアでの価格競争や、Web広告の高騰に直面するメーカー各社にとって、こうした「定期的なリアル接点」を持つ専門施設とのアライアンスやBtoBtoCルートの販路開拓は、競合と差別化を図るための極めて有望なブルーオーシャンと言えます。
データが示す今後のインナービューティー事業戦略
今回の「健康貢献度調査2025」から見えてきたインナービューティー市場の現在地と、事業者がとるべき戦略方針は以下の3点に集約されます。
- セグメントごとの課題に特化した商品・メッセージ設計: 全世代共通の関心事である「腸内・膣内環境」を押さえつつも、若年層に向けた「メンタル・睡眠ケア」、ミドル層に向けた「ホルモン・エイジングケア」など、年代ごとの切実な悩みに応える商品開発と訴求を行うこと。
- UGC創出とブランド信頼の構築: 消費者は購入前に徹底してSNSや口コミを精査します。マスメディアやインフルエンサーを活用した認知獲得だけでなく、良質な口コミが自然に発生する仕組みを整え、ブランドへの信頼を築くことで継続購入を促すこと。
- 「定期的なリアル接点」による新チャネルの確立: 従来の小売やECの枠組みを超え、エステ、ジム、美容室といった生活者が定期的に通う場所でのカウンセリング型販売モデルを開拓し、高付加価値な購買体験を提供すること。
セルフケアの重要性がますます高まる中、客観的なデータに基づき、生活者のライフスタイルとインサイトに寄り添う戦略を展開できるブランドこそが、次世代のインナービューティー市場を力強く牽引していくことになることが予想されます。
